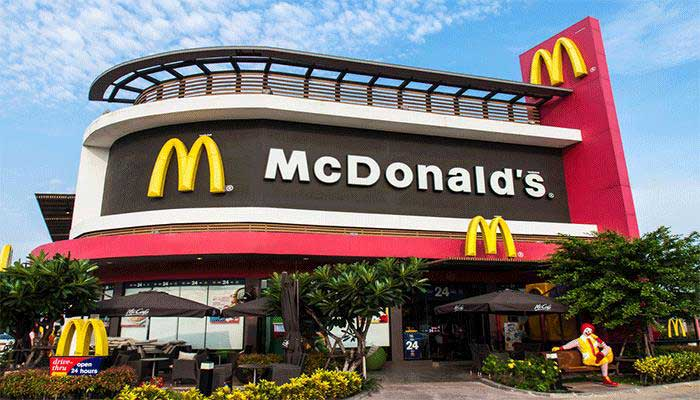
Nhiều người lầm tưởng McDonald’s là vua bán burger. Nhưng nếu nhìn vào báo cáo tài chính và cấu trúc dòng tiền, McDonald’s thực chất là một trong những tập đoàn kinh doanh bất động sản thương mại lớn nhất thế giới.
Dưới đây là phân tích sâu về mô hình kinh doanh “Kiềng 3 chân” độc đáo của họ.
1. Cốt lõi: “Chúng tôi không kinh doanh Burger, chúng tôi kinh doanh Bất động sản”
Đây là câu nói nổi tiếng của Harry J. Sonneborn (Cựu CFO đầu tiên của McDonald’s), người đã thay đổi hoàn toàn vận mệnh công ty.
- Mô hình hoạt động: Thay vì yêu cầu đối tác nhượng quyền (franchisee) tự đi thuê đất, McDonald’s sẽ trực tiếp mua đất hoặc thuê dài hạn các vị trí đắc địa.
- Cơ chế kiếm tiền: Sau đó, họ xây dựng cửa hàng và cho đối tác thuê lại. Đối tác nhượng quyền phải trả hai khoản tiền chính cho McDonald’s:
- Tiền thuê mặt bằng (Rent): Thường được tính bằng mức cố định hoặc % doanh thu (thường rất cao). Đây là dòng tiền cực kỳ ổn định và an toàn.
- Phí nhượng quyền (Royalty): Phí sử dụng thương hiệu (khoảng 4-5% doanh thu).
- Tại sao mô hình này thiên tài?
- Kiểm soát: McDonald’s nắm đằng chuôi. Nếu đối tác làm ăn tệ, McDonald’s có thể hủy hợp đồng nhưng vẫn giữ lại được bất động sản và cửa hàng để giao cho người khác.
- Tăng giá trị tài sản: Giá trị bất động sản thường tăng theo thời gian. McDonald’s sở hữu khối tài sản thực khổng lồ (hàng chục tỷ USD) trên bảng cân đối kế toán.
Tóm lại: Burger chỉ là công cụ để trả tiền thuê nhà. Bất động sản mới là “con gà đẻ trứng vàng”.
2. Chiến lược “Kiềng 3 chân” (The Three-Legged Stool)
Ray Kroc (người sáng lập tập đoàn) đã xây dựng triết lý kinh doanh dựa trên sự cân bằng quyền lợi giữa 3 bên:
- Tập đoàn McDonald’s: Sở hữu thương hiệu, hệ thống và bất động sản.
- Đối tác nhượng quyền (Franchisees): Những người bỏ vốn vận hành cửa hàng. Khoảng 93-95% các cửa hàng McDonald’s trên toàn cầu là nhượng quyền. McDonald’s rất hạn chế tự vận hành vì biên lợi nhuận thấp hơn nhiều so với việc thu tiền thuê/phí.
- Nhà cung cấp (Suppliers): Coca-Cola, các công ty khoai tây, thịt… McDonald’s không “ép giá” họ đến chết mà cam kết số lượng khổng lồ để đối tác cùng phát triển và đảm bảo chất lượng đồng nhất.
3. Vận hành: Sự chuẩn hóa cực đoan (Fordism trong ăn uống)
McDonald’s áp dụng dây chuyền lắp ráp của Henry Ford vào nhà bếp (Hệ thống Speedee):
- Đồng nhất: Một chiếc Big Mac ở Hà Nội phải có hương vị y hệt một chiếc Big Mac ở New York. Điều này tạo ra sự tin cậy tuyệt đối cho khách hàng.
- Tốc độ: Mọi thao tác đều được đo bằng giây. Quy trình được tối ưu hóa để nhân viên thời vụ (sinh viên) cũng có thể làm việc hiệu quả sau vài ngày đào tạo.
4. Chiến lược thích nghi: “Glocalization” (Toàn cầu hóa + Địa phương hóa)
Dù chuẩn hóa cao, nhưng McDonald’s cực kỳ linh hoạt để sống sót ở các thị trường khác nhau:
- Việt Nam: Bán cơm tấm, gà rán (để cạnh tranh với KFC).
- Ấn Độ: Không bán thịt bò (vì lý do tôn giáo), thay bằng gà và đồ chay (McAloo Tikki).
- Pháp: Thiết kế cửa hàng sang trọng hơn, bán kèm Macaron (McCafé).
5. Dòng doanh thu (Revenue Streams) tóm tắt
Để bạn dễ hình dung, tiền chảy vào túi McDonald’s từ đâu:
| Nguồn thu | Mô tả | Tính chất |
| Bất động sản (Thuê) | Khoản thu lớn nhất và quan trọng nhất. | Ổn định, ít rủi ro. |
| Phí nhượng quyền (Royalty) | % trên doanh thu của cửa hàng. | Tăng trưởng theo doanh số bán hàng. |
| Phí gia nhập | Phí trả 1 lần khi mở cửa hàng mới. | Dòng tiền ngắn hạn. |
| Cửa hàng tự vận hành | Doanh thu bán đồ ăn trực tiếp (chỉ chiếm ~5% số cửa hàng). | Biên lợi nhuận thấp, rủi ro vận hành cao. |
Góc nhìn chuyên gia: Bài học rút ra
Mô hình của McDonald’s là bài học kinh điển về việc “bán cái gì không quan trọng bằng bán như thế nào”. Họ dùng sản phẩm bình dân (burger) để nuôi dưỡng một danh mục đầu tư tài sản cao cấp (bất động sản).
Tuy nhiên, mô hình này cũng đang gặp thách thức:
- Xu hướng ăn uống lành mạnh (Healthy eating).
- Chi phí mặt bằng ngày càng đắt đỏ khiến biên lợi nhuận của đối tác nhượng quyền bị bào mòn.
(Nguồn: sưu tầm)